


Содержание
- Статистика критерия Дарбина-Уотсона вычисляется по формуле DW = ________, где еk – остатки в наблюдениях авторегрессионной схемы первого порядка:
- Фиктивная переменная взаимодействия – фиктивная переменная, предназначенная для
- Если две переменные независимы, то их теоретическая ковариация равна:
- В вторегрессионной схеме первого порядка зависимость между последовательными случайными членами описывается формулой u k+1 = ________, где а ρ – константа, ε k+1 – новый случайный член:
- Для того, чтобы установить влияние какого-либо события на коэффициент линейной
- Наиболее частая причина положительной автокорреляции заключается в постоянной направленности воздействия _____________ переменных:
- Близко к линии регрессии находится наблюдение, для которого теоретическое распределение случайного члена имеет:
- Модель множественной регрессии имеет вид: y =
- Если независимые переменные имеют ярко выраженный временной тренд, то они оказываются:
- Если предположение о природе гетероскедастичности верно, то дисперсия случайного
- Автокорреляция первого порядка – ситуация, когда коррелируют случайные члены регрессии в __________ наблюдениях:
- Число степеней свободы для уравнения множественной (m-мерной) регрессии при достаточном числе наблюдений n составляет:
- Стандартные ошибки, вычисленные при гетероскедастичности:
- В авторегрессионной схеме первого порядка предполагается, что значение ε в каждом
- Из перечисленного: 1) число объясняющих переменных, 2) количество наблюдений в выборке, 3) конкретные значения переменных − критические значения статистики Дарбина-Уотсона зависят от:
- Множественный регрессионный анализ является ________ парного регрессионного анализа:
- Критерий Дарбина-Уотсона –метод обнаружения _________ с помощью статистики Дарбина-Уотсона:
- Процесс выбора необходимых переменных для регрессии переменных и отбрасывание
- Условие гомоскедастичности означает, что вероятность того, что случайный член при-
- Положительная автокорреляция –ситуация, когда случайный член регрессии в сле-
Статистика критерия Дарбина-Уотсона вычисляется по формуле DW = ________, где еk – остатки в наблюдениях авторегрессионной схемы первого порядка:


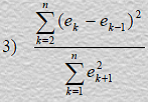
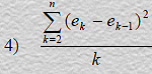
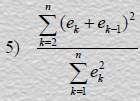
Фиктивная переменная взаимодействия – фиктивная переменная, предназначенная для
- установления влияния на регрессию __________событий:
- 1) одновременного наступления нескольких независимых
- 2) степени взаимосвязи возможных
- 3) наступления одного из нескольких взаимосвязанных
- 4) наступления одного из нескольких независимых
- 5) циклических
Если две переменные независимы, то их теоретическая ковариация равна:
- 1) ½
- 2) 0
- 3) 2
- 4) 1
- 5) -1
В вторегрессионной схеме первого порядка зависимость между последовательными случайными членами описывается формулой u k+1 = ________, где а ρ – константа, ε k+1 – новый случайный член:
- 1) −1 +1 + k k ρu ε
- 2) +1 + k k ρu ε
- 3) +1 + k k u ρε
- 4) k +1 ρε
- 5) +1 − k k ρu ε
Для того, чтобы установить влияние какого-либо события на коэффициент линейной
- регрессии при нефиктивной переменной, в модель включают:
- 1) фиктивную переменную взаимодействия
- 2) лаговую переменную
- 3) лишнюю переменную
- 4) фиктивную переменную для коэффициента наклона
- 5) циклическую
Наиболее частая причина положительной автокорреляции заключается в постоянной направленности воздействия _____________ переменных:
- 1) не включенных в уравнение
- 2) лишних
- 3) сезонных
- 4) фиктивных
- 5) циклических
Близко к линии регрессии находится наблюдение, для которого теоретическое распределение случайного члена имеет:
- 1) асимметрию, равную 0
- 2) нулевое среднее значение
- 3) большое стандартное отклонение
- 4) малое стандартное отклонение
- 5) наибольшее среднее значение
Модель множественной регрессии имеет вид: y =


Если независимые переменные имеют ярко выраженный временной тренд, то они оказываются:
- 1) имеющими большое влияние:
- 2) малозначимыми
- 3) тесно коррелированными
- 4) слабо коррелированными
- 5) некоррелированными
Если предположение о природе гетероскедастичности верно, то дисперсия случайного
- члена для первых наблюдений в упорядоченном ряду будет ________ для последних:
- 1) больше, чем
- 2) такая же, как
- 3) ниже, чем
- 4) равно 0
- 5) равно 1
Автокорреляция первого порядка – ситуация, когда коррелируют случайные члены регрессии в __________ наблюдениях:
- 1) последовательных
- 2) k первых и k последних
- 3) нечетных
- 4) четных
- 5) первых
Число степеней свободы для уравнения множественной (m-мерной) регрессии при достаточном числе наблюдений n составляет:
- 1) n-m-1
- 2) n-m+1
- 3) n-m
- 4)m/n
- 5) n+m+1
Стандартные ошибки, вычисленные при гетероскедастичности:
- 1) завышены по сравнению с истинными значениями
- 2) занижены по сравнению с истинными значениями
- 3) соответствуют истинным значениям
- 4) не имеют математического смысла
- 5) являются случайными
В авторегрессионной схеме первого порядка предполагается, что значение ε в каждом
- наблюдении:
- 1) не зависит от его значения во всех других наблюдениях
- 2) зависит от его значения в предыдущих наблюдениях
- 3) зависит от его значения во всех других наблюдениях
- 4) зависит от его значения в первом наблюдении
- 5) равны 0
Из перечисленного: 1) число объясняющих переменных, 2) количество наблюдений в выборке, 3) конкретные значения переменных − критические значения статистики Дарбина-Уотсона зависят от:
- 1) 3
- 2) 1, 2
- 3) 1, 2, 3
- 4) 1, 3
- 5) 2
Множественный регрессионный анализ является ________ парного регрессионного анализа:
- 1) развитием
- 2) противоположностью
- 3) частным случаем
- 4) подобием
- 5) эквивалентностью
Критерий Дарбина-Уотсона –метод обнаружения _________ с помощью статистики Дарбина-Уотсона:
- 1) гетероскедастичности ошибки
- 2) сезонных колебаний
- 3) мультиколлинеарности
- 4) автокорреляции
- 5) гомоскедастичности
Процесс выбора необходимых переменных для регрессии переменных и отбрасывание
- лишних переменных называется:
- 1) унификацией переменных
- 2) моделированием
- 3) спецификацией переменных
- 4) прогнозированием
- 5) подгонкой
Условие гомоскедастичности означает, что вероятность того, что случайный член при-
- мет какое-либо конкретное значение _________ наблюдений:
- 1) зависит от времени проведения
- 2) одинакова для всех
- 3) зависит от номера
- 4) зависит от числа
- 5) от характера
Положительная автокорреляция –ситуация, когда случайный член регрессии в сле-
- дующем наблюдении ожидается:
- 1) противоположного знака по сравнению с настоящим наблюдением
- 2) того же знака, что и в первом наблюдении
- 3) того же знака, что и в настоящем наблюдении
- 4) противоположного знака по сравнению с первым наблюдением
- 5) равным 0
или напишите нам прямо сейчас
⚠️ Пожалуйста, пишите в MAX или заполните форму выше.
В России Telegram и WhatsApp блокируют - сообщения могут не дойти.
